

Parselasyon Planı DOP Alan Kaybı Hesaplama ve Portföy Yönetimi
Parselasyon planı süreçlerinde Düzenleme Ortaklık Payı (DOP) kesintilerinin nasıl hesaplandığını ve kurumsal mülk portföylerinde alan kaybı risklerinin nasıl yönetileceğini detaylarıyla inceleyin.
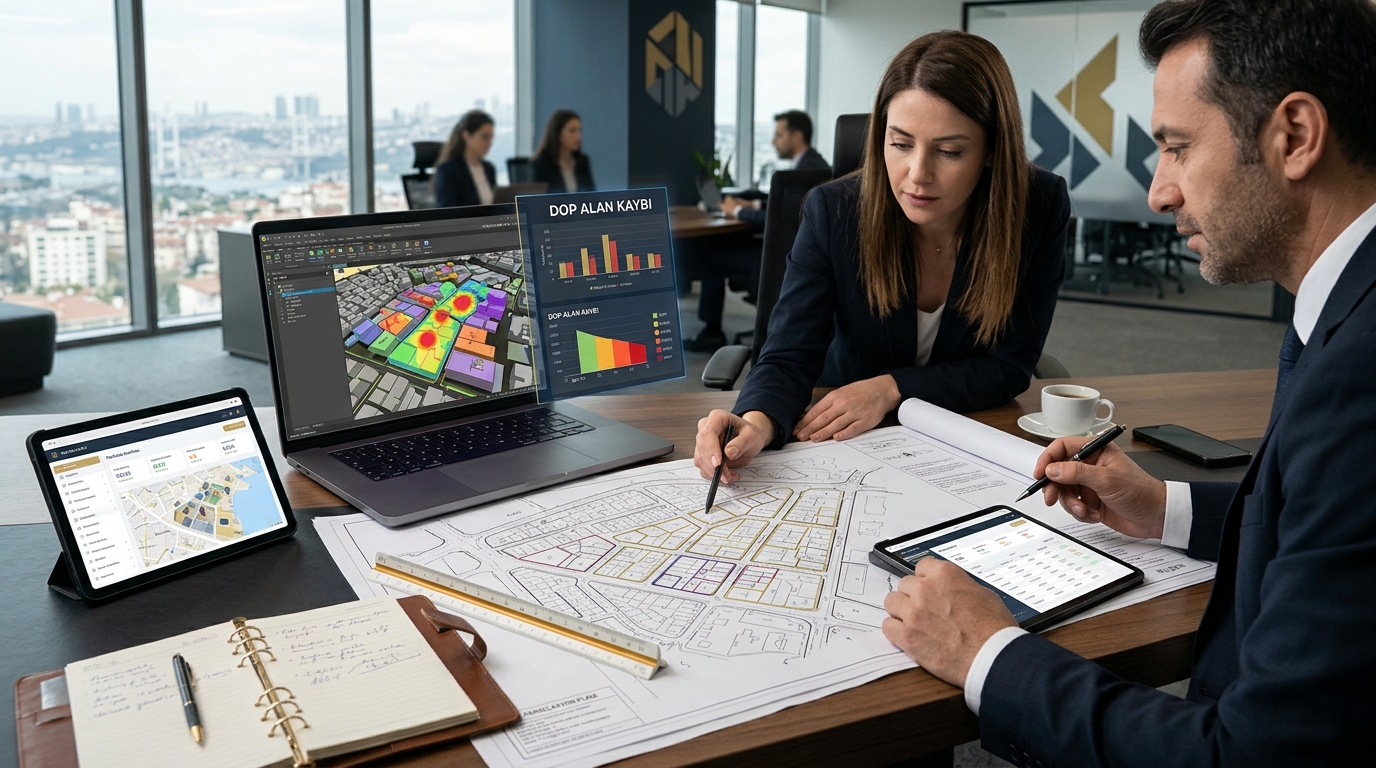
Parselasyon planı DOP alan kaybı hesaplama, 3194 sayılı İmar Kanunu'nun 18. maddesi uyarınca arazi ve arsa düzenlemesi yapılan bölgelerde, taşınmaz sahiplerinin kamu hizmet alanları için yapmak zorunda olduğu yasal kesinti oranının ve net metrekare kaybının tespit edilmesi işlemidir. Düzenleme Ortaklık Payı (DOP) oranı, düzenleme alanındaki toplam umumi hizmet alanları yüzölçümünün, düzenlemeye giren toplam kadastral parsellerin alanına bölünmesiyle hesaplanır. Kurumsal mülk portföylerinde DOP kaynaklı metrekare ve imar hakkı kayıplarını öngörmek, şirket bilançolarındaki taşınmaz değerlerinin korunması açısından kritik öneme sahiptir.
Parselasyon Planlarında DOP Nedir ve Nasıl Hesaplanır?
İmar uygulamalarında Düzenleme Ortaklık Payı (DOP), imar adalarının ve parsellerinin oluşturulması sırasında yol, meydan, park, otopark, çocuk bahçesi, yeşil saha, ibadet yeri ve karakol gibi umumi hizmet ve resmi tesis alanları için ihtiyaç duyulan arsa miktarını karşılamak amacıyla maliklerden karşılıksız olarak alınan hissedir. DOP oranı hesaplanırken şu temel matematiksel formül esas alınır:
- Düzenleme Ortaklık Payı Oranı (DOP Oranı) = (Düzenleme Alanındaki Umumi Hizmet Alanları Toplamı - Bağış ve Terkler) / Düzenlemeye Giren Kadastral Parsellerin Toplam Alanı
- Parsel Bazlı Net Alan Kaybı = Kadastral Parsel Alanı x DOP Oranı
- Tahsis Edilen Net İmar Parseli Alanı = Kadastral Parsel Alanı - (Kadastral Parsel Alanı x DOP Oranı)
Mevzuata göre belirlenen yasal üst sınır dahilinde yapılan bu kesintiler, parselasyon planı onaylandığında kesinleşir. Ancak hesaplama hataları, hatalı alan sınırları veya mükerrer kesintiler kurumların ciddi mülkiyet kaybına uğramasına neden olabilir.
DOP Kesintisi Kaynaklı Alan Kaybı Analizi ve Portföy Etkileri
Şirketlerin finansal tablolarında yer alan gayrimenkuller, sadece mevcut yüzölçümleriyle değil, imar planlarındaki emsal (KAKS) ve yapılaşma haklarıyla değer kazanır. DOP kesintisi sonrasında yaşanan net alan kayıpları, doğrudan inşaat yapılabilir toplam alanı (satılabilir/kiralanabilir alan) küçültür. Bu durum şirket aktiflerinde öngörülmeyen değer düşüşlerine yol açabilir. Kurumsal şirketler, taşınmazlarının finansal değerini ve ticari potansiyelini doğru yönetmek adına şirket gayrimenkulleri değerleme ve takip yöntemleri süreçlerini aktif tutmalıdır.
Metrekare bazındaki kayıpların yanı sıra, taşınmazın imar düzenlemesi sonrası farklı bir alana kaydırılması veya cephe kayıpları da dolaylı riskler oluşturur. Bu risklerin önüne geçebilmek için plan tadilatı ve parselasyon süreçlerinde proaktif takip yapılması şarttır. Bütüncül bir yaklaşım için imar hakkı kaybı önleme yöntemleri devreye sokularak portföy ölçeğinde risk analizleri yapılmalıdır.
Kurumsal Taşınmazlarda DOP Hesaplama Adımları ve Dikkat Edilmesi Gerekenler
Kurumsal mülk portföylerine sahip işletmeler için parselasyon planı DOP alan kaybı hesaplama süreci şu teknik aşamalarla yürütülür:
- Kadastral Verilerin Doğrulanması: Taşınmazın tapu kayıtları, aplikasyon krokisi ve kadastral sınırları dijital harita tabanında doğrulanır.
- DOP Hesabı Cetvellerinin İncelemesi: Belediye veya yetkili idare tarafından hazırlanan özet cetvellerindeki alan girdileri ve hesaplanan DOP oranı denetlenir.
- Mükerrer Kesinti Kontrolü: Daha önceki imar uygulamalarında taşınmazdan terkin yapılıp yapılmadığı kontrol edilir. Mevzuata göre daha önce DOP alınmış bir parselden tekrar tam DOP kesintisi yapılamaz.
- Tahsis Edilen Parselin Konum Kontrolü: DOP kesintisi sonrası verilen imar parselinin, kök parselin bulunduğu konumda mı yoksa eşdeğer olmayan başka bir bölgede mi tahsis edildiği incelenir.
Belediyeler tarafından ilana çıkarılan planların 30 günlük askı süresi içinde fark edilmeyen hatalar hak kaybına yol açar. Bu nedenle işletmelerin parsel bazlı imar askı takibi yazılımı ve dijital uyarı mekanizmalarından yararlanması kritik önem taşır.
Askı Sürecinde Hukuki ve Teknik İtiraz Stratejileri
Parselasyon planları belediye encümeni veya ilgili idare kararıyla onaylandıktan sonra 30 gün süreyle askıya çıkarılır. Bu süre içerisinde DOP hesaplamasında veya parsel dağıtımında tespit edilen eksikliklere karşı itiraz hakkı bulunur. İtiraz sürecinde dikkat edilmesi gereken stratejik adımlar şunlardır:
- Teknik Rapor Hazırlığı: Harita mühendisleri ve imar uzmanlarınca DOP hesap hatasını, alan kaymalarını veya mevzuata aykırı kesintileri somut verilerle kanıtlayan harita teknik raporu hazırlanmalıdır.
- Askı Süresinde Başvuru: 30 günlük askı süresi dolmadan ilgili belediyeye veya idareye dilekçe ile resmi itiraz yapılmalıdır.
- Yargı Yolu: İtirazın reddedilmesi veya süresi içinde cevap verilmemesi durumunda idari yargıda parselasyon planının iptali talebiyle dava açma hakkı değerlendirilmelidir.
Stratejik Mülk Danışmanlığı İle İmar Risklerinin Yönetimi
Kurumsal karar vericiler için gayrimenkul portföylerindeki imar değişikliklerini ve parselasyon planı DOP alan kaybı hesaplama süreçlerini manuel olarak takip etmek karmaşık ve hataya açıktır. İmpomes, Stratejik Mülk Danışmanı olarak işletmelerin gayrimenkul varlıklarını korumak ve verimliliğini artırmak adına uçtan uca çözümler sunar.
İmpomes uzman kadrosu ve teknolojik altyapısıyla bu süreçte dört temel adımı hayata geçirir:
- Süreci Analiz Eder: Şirket portföyündeki arazilerin imar durumunu, parselasyon risklerini ve plan değişikliklerini proaktif olarak inceler.
- Verileri Toplar: Kadastral kayıtlar, tapu verileri, belediye meclis kararları ve askı ilanlarını tek platformda konsolide eder.
- Düzeni Kurar: Taşınmaz varlıklarınızı dijital sistemde kategorize ederek anlık risk uyarı mekanizmaları oluşturur.
- Veriyi Yorumlar: DOP alan kayıplarını, imar hakkı değişimlerini ve finansal etkilerini kurumsal raporlara dönüştürerek karar vericilere stratejik yol haritası sunar.
Taşınmaz portföyünüzdeki parselasyon risklerini yönetmek, DOP kesintilerinden kaynaklanan hak kayıplarını önlemek ve profesyonel destek almak için İmpomes uzmanlarıyla iletişime geçebilirsiniz.
Parselasyon Planı ve DOP Hesaplaması Hakkında Sıkça Sorulan Sorular
DOP oranı en fazla yüzde kaç olabilir?
3194 sayılı İmar Kanunu uyarınca Düzenleme Ortaklık Payı (DOP) oranı en fazla %45 olabilir. Düzenleme alanındaki kamu hizmet alanları ihtiyacı bu oranı aşıyorsa, kamulaştırma yoluna gidilmesi veya kamuya ait alanların kullanılması gerekir.
Daha önce DOP kesintisi yapılan bir parselden tekrar DOP kesilebilir mi?
Mevzuat gereği, bir parselden arazi ve arsa düzenlemesi sırasında bir defadan fazla DOP kesintisi yapılamaz. Ancak daha önce yapılan kesinti yasal üst sınıra ulaşmamışsa, aradaki fark kadar tamamlama kesintisi yapılması belirli şartlara bağlıdır.
Parselasyon planında DOP alan kaybına karşı itiraz süresi ne kadardır?
Parselasyon planları yetkili idarede askıya çıkarıldığı tarihten itibaren 30 gün boyunca askıda kalır. Hak sahiplerinin DOP hesaplamasına veya parselasyon dağıtımına itirazlarını bu 30 günlük askı süresi içerisinde yazılı olarak idareye sunması gerekir.
DOP kesintisi sonrası verilen yeni parsel eski yerinde değilse ne yapılabilir?
İmar mevzuatına göre kök parselin bulunduğu yerden imar parseli verilmesi esastır. Zorunlu haller dışında mülkiyetin eşdeğer olmayan, değeri düşük veya başka bir konuma kaydırılması durumunda askı süresinde itiraz edilmeli ve gerekirse hukuki yollara başvurulmalıdır.


